Tabungan Ideal Usia 50 Tahun Sesuai Panduan Keuangan Global
Pakar keuangan menyarankan dana pensiun setara enam kali pendapatan tahunan saat berusia 50 tahun untuk menjamin kemandirian finansial di masa tua.
 Redaksi iNarasikita·Sabtu, 17 Oktober 2026, 09.22 WITA·👁 1 orang membaca· 0 hari ini · 122x dibuka
 📷 CNBC Indonesia
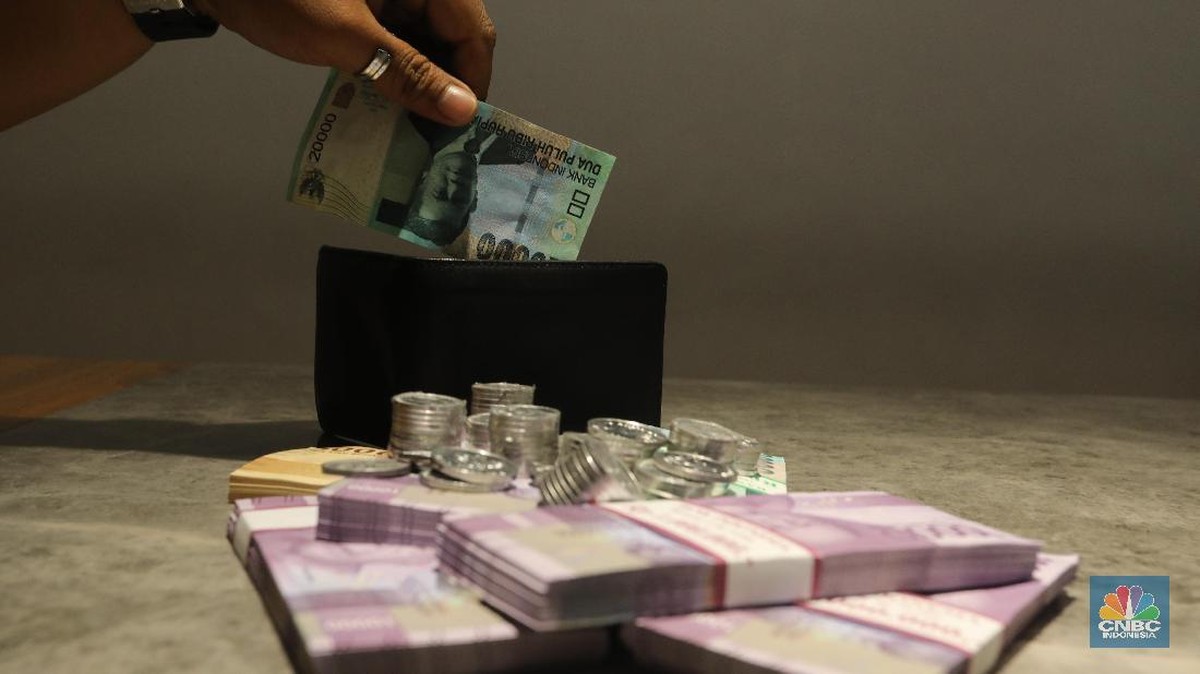
Kendari, ıNarasikita - Pencapaian kemandirian finansial pada usia pensiun menjadi kenyataan jika perencanaan dimulai sejak dini. Salah satu titik penting dalam perjalanan keuangan pribadi adalah usia 50 tahun, saat seorang pekerja sebaiknya mengevaluasi kesiapan asetnya untuk menghadapi masa pensiun. Berdasarkan analisis dari lembaga manajemen aset global, target ideal tabungan pada usia tersebut adalah enam kali pendapatan tahunan, terutama bagi yang berencana pensiun penuh pada usia 67 tahun.
Angka tersebut bukan sekadar rekomendasi umum, melainkan hasil kalkulasi berbasis skenario keuangan jangka panjang. Misalnya, jika seseorang memiliki pendapatan bersih tahunan Rp 100 juta, maka dana yang seharusnya terakumulasi saat usia 50 tahun adalah Rp 600 juta. Target ini dirancang untuk menopang kebutuhan hidup selama 20 hingga 30 tahun setelah pensiun, dengan asumsi inflasi dan kenaikan biaya hidup yang terus berlangsung.
Namun, perencana keuangan bersertifikat menekankan bahwa angka tersebut bersifat acuan, bukan aturan mutlak. Kebutuhan dana pensiun sangat dipengaruhi oleh faktor pribadi seperti rencana pensiun, gaya hidup yang diinginkan, dan lokasi tinggal di masa tua. Perubahan dalam preferensi hidup, seperti memilih tinggal di daerah dengan biaya hidup rendah, dapat memengaruhi jumlah dana yang dibutuhkan secara signifikan.
Bagi mereka yang masih tertinggal dari target, diperlukan strategi koreksi yang disiplin dan realistis. Salah satu langkah utama adalah mempercepat pelunasan utang, terutama yang memberi beban bunga tinggi. Selain itu, perlu dilakukan efisiensi anggaran dengan memangkas pengeluaran non-esensial. Pemindahan tempat tinggal ke wilayah dengan biaya hidup lebih terjangkau juga menjadi pertimbangan yang masuk akal.
Dalam situasi ekstrem, tetap bekerja secara part-time atau menjalankan usaha kecil di usia lanjut bisa menjadi alternatif untuk menjaga arus kas. Meskipun bukan pilihan ideal, langkah ini dinilai sebagai respons paling praktis bagi mereka yang terlambat mempersiapkan dana pensiun. Tujuannya tetap sama: memastikan kualitas hidup tetap terjaga tanpa ketergantungan penuh pada dana pensiun atau bantuan keluarga.
Komentar Pembaca (0)
Belum ada komentar. Jadilah yang pertama berkomentar.
Berita Terkait

Pezeshkian dan Putin Bahas Kerja Sama Ekonomi dan Geopolitik di Moskow
Presiden Iran Masoud Pezeshkian akan bertemu Presiden Rusia Vladimir Putin pada akhir Oktober di Moskow untuk membahas kerja sama ekonomi, energi, dan isu global tanpa penandatanganan dokumen.
24 Oktober 2026

AsetKu Perkuat Literasi Keuangan Digital di Jakarta
AsetKu hadir dalam Jakarta Financial Festival 2026 untuk tingkatkan pemahaman masyarakat terhadap layanan keuangan digital secara bijak dan inklusif.
24 Oktober 2026

Produk UMKM Ramah Lingkungan Siap Eksplorasi Pasar Global
Menteri Perindustrian optimistis produk fesyen dan kerajinan berbahan alami dari UMKM Indonesia mampu menembus pasar internasional berkat meningkatnya kesadaran global terhadap lingkungan dan kesehatan.
24 Oktober 2026
OJK Dorong Aktivitas Rekening Rp50 Ribu Agar Tak Jadi Dormant
OJK memperkuat edukasi dan pendampingan keuangan untuk memastikan rekening program Rp50 ribu tetap aktif, khususnya di kalangan pelajar dan masyarakat kelas menengah ke bawah.
24 Oktober 2026
Berita Lainnya

Operasi Narkoba Jayapura Gagalkan Peredaran Ganja dan Amankan Senjata Ilegal
Sabtu, 24 Oktober 2026, 17.55 WITA

Pemerintah Bangun 66 Hunian Tetap untuk Korban Bencana di Lhokseumawe
Sabtu, 24 Oktober 2026, 17.54 WITA

Pengadilan Niaga Batalkan Sanksi KPPU ke 97 Pinjol
Sabtu, 24 Oktober 2026, 17.54 WITA

Festival Jajanan Bango 2026 Dorong Pertumbuhan UMKM Kuliner
Sabtu, 24 Oktober 2026, 17.53 WITA

Nex Carlos Jajal Inovasi Kuliner Lokal di FJB 2026
Sabtu, 24 Oktober 2026, 17.53 WITA

Ekspor Kecap Indonesia Tembus 18,81 Juta Dolar AS hingga Agustus
Sabtu, 24 Oktober 2026, 17.53 WITA

Panas atau Dingin, Apakah Suhu Kopi Pengaruhi Kesehatan?
Sabtu, 24 Oktober 2026, 17.49 WITA
Empat Acara Besar Serentak Guncang GBK, Dinas Perhubungan Siapkan Langkah Antisipasi
Sabtu, 24 Oktober 2026, 17.39 WITA