Penerbitan Obligasi Korporasi Turun 12,75% di 2026
Penerbitan obligasi korporasi Indonesia hingga September 2026 menurun menjadi Rp139,6 triliun, dipengaruhi kenaikan biaya dana dan persaingan dengan instrumen negara.
 Redaksi iNarasikita·Kamis, 12 November 2026, 23.07 WITA·👁 1 orang membaca· 0 hari ini · 34x dibuka
 📷 CNBC Indonesia
Kendari, ıNarasikita - Penerbitan surat utang korporasi di Indonesia mencatat penurunan signifikan hingga akhir September 2026, dengan nilai total sebesar Rp139,6 triliun—turun 12,75% dibandingkan periode yang sama tahun sebelumnya. Data ini dikumpulkan oleh PT Pemeringkat Efek Indonesia (PEFINDO) dan menunjukkan tren penurunan yang menggambarkan perubahan dinamika pembiayaan perusahaan dalam kondisi suku bunga yang tinggi. Meskipun terjadi penurunan, jumlah penerbitan tetap lebih tinggi dibandingkan nilai obligasi yang jatuh tempo, menandakan bahwa kebutuhan pendanaan masih ada, meski ruang pertumbuhan terbatas.
Faktor utama penurunan ini adalah kenaikan biaya dana yang signifikan, terutama karena kenaikan yield pasar yang menggerakkan kupon obligasi. Rata-rata kupon obligasi dengan peringkat AAA dan tenor tiga tahun naik dari 5,5% akhir 2025 menjadi sekitar 7,5% pada paruh kedua 2026. Peningkatan ini tidak hanya disebabkan oleh risiko kredit, tetapi juga oleh kenaikan imbal hasil acuan di pasar, yang membuat obligasi menjadi kurang menarik dibandingkan instrumen lain seperti Surat Berharga Negara (SBN) dan SBN Ritel Berjangka (SRBI) yang menawarkan imbal hasil kompetitif dengan risiko lebih rendah.
Pemilihan tenor juga mengalami pergeseran dramatis, dengan dominasi obligasi berjangka pendek meningkat dari 22% di 2025 menjadi 34% pada September 2026. Sebaliknya, penerbitan berjangka lima tahun turun menjadi 23,7%. Perusahaan cenderung menghindari penguncian biaya dana jangka panjang di tengah ketidakpastian suku bunga, meskipun strategi ini meningkatkan risiko refinancing di masa depan. Kecenderungan ini menunjukkan kehati-hatian perusahaan dalam mengelola kewajiban keuangan di tengah tekanan pendanaan yang semakin besar.
Komposisi peringkat obligasi juga mengalami perubahan, dengan porsi obligasi berperingkat AAA turun dari 58% pada 2025 menjadi 41% pada September 2026. Meski demikian, perubahan ini tidak serta-merta mencerminkan penurunan kualitas kredit pasar, melainkan menunjukkan penyebaran aktivitas penerbitan ke kelompok peringkat yang lebih rendah. Obligasi berperingkat single A dan triple B kini harus menawarkan premi risiko lebih tinggi, memperkuat tekanan biaya pendanaan. Sementara itu, sebagian besar dana digunakan untuk modal kerja (52%) dan refinancing (28%), dengan peningkatan signifikan dalam penggunaan dana untuk investasi dari 8% menjadi 19%, menunjukkan komitmen perusahaan terhadap pertumbuhan meski dalam kondisi biaya tinggi.
Komentar Pembaca (0)
Belum ada komentar. Jadilah yang pertama berkomentar.
Berita Terkait

KNEKS Perluas SPES ke 250 Sekolah di Sulsel
KNEKS memperluas Sekolah Pelopor Ekonomi Syariah ke 250 sekolah di 24 kabupaten/kota Sulsel, mencakup SMA, SMK, dan SLB, untuk membangun literasi dan ekosistem ekonomi syariah melalui pendidikan.
14 November 2026

14 Saham Indonesia Dikeluarkan dari Indeks Global FTSE Russell
FTSE Russell menghapus 14 emiten Indonesia dari berbagai kategori indeks global dalam tinjauan kuartalan, tetapi tetap mempertahankan status pasar modal Tanah Air sebagai emerging market sekunder.
14 November 2026

Gilang Sukarno Raih Omzet Rp1 Miliar dari Affiliate Marketing
Pria asal Garut ini sukses mengubah pengalaman sebagai sales mobil menjadi pendapatan miliaran rupiah lewat strategi konten affiliate marketing yang terukur dan berbasis solusi.
14 November 2026

Restorasi Pasar Modal untuk Stabilitas Ekonomi Nasional
Pembenahan tata kelola pasar modal diperlukan untuk memperkuat kepercayaan investor dan menjaga efisiensi alokasi modal produktif.
14 November 2026
Berita Lainnya
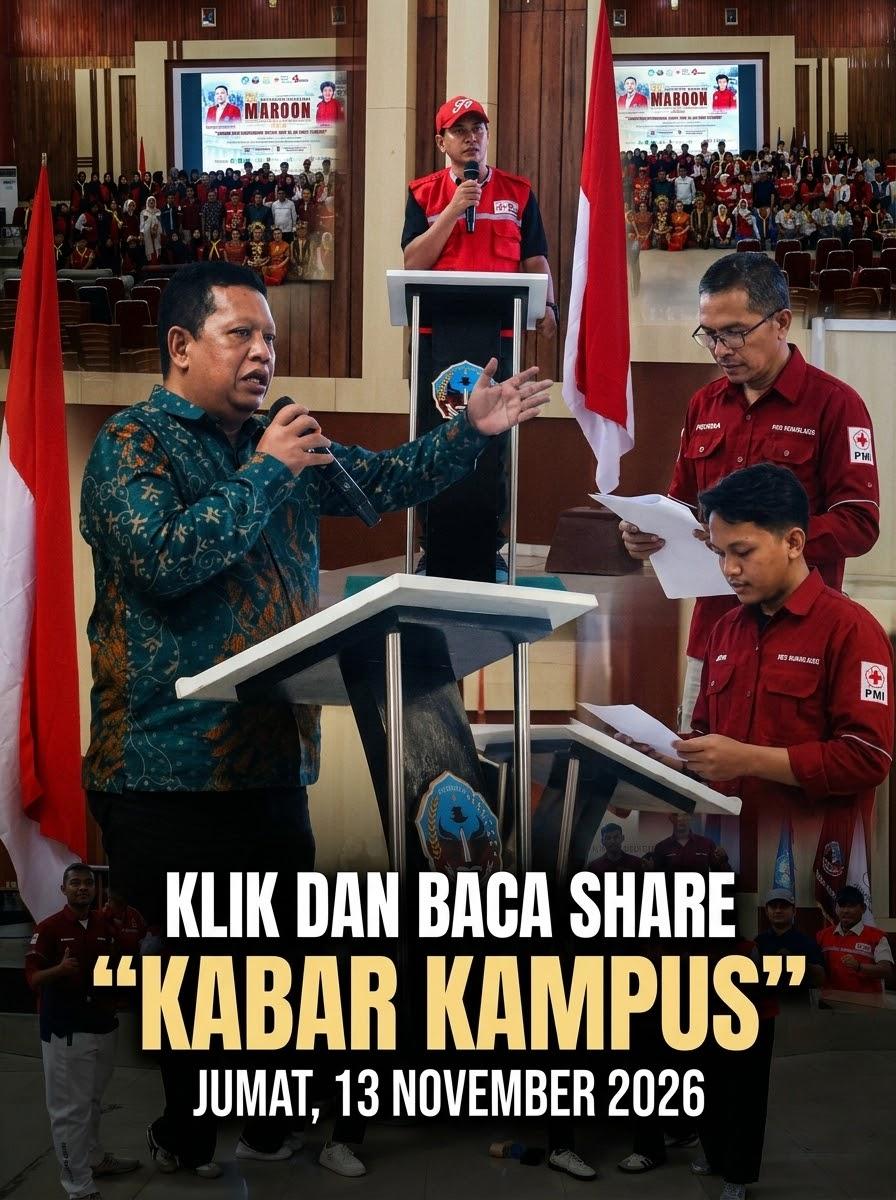
USN Kolaka Gelar SII Maroon Red Cross Youth Competition 2026
Sabtu, 14 November 2026, 16.07 WITA
Senator Desak Presiden Pertimbangkan Suara Daerah dalam Pilih Wakil Presiden
Sabtu, 14 November 2026, 15.47 WITA

Perawatan Aki Motor agar Awet dan Tak Mudah Kehabisan Tenaga
Sabtu, 14 November 2026, 15.46 WITA

Rem Motor Berbunyi? Ini Penyebab dan Solusinya
Sabtu, 14 November 2026, 15.46 WITA
NCT 127 dan NCT Dream Tampil di Coachella 2027
Sabtu, 14 November 2026, 15.43 WITA
Royalti Musik: Sumber Pendapatan Kunci bagi Musisi
Sabtu, 14 November 2026, 15.42 WITA
Kemenpora Resmi Buka Turnamen Taekwondo Nasional di Jakarta
Sabtu, 14 November 2026, 15.28 WITA
Alwi Farhan Gugur di Semifinal Kumamoto Masters Akibat Cedera dan Kontroversi Wasit
Sabtu, 14 November 2026, 15.28 WITA