Penghapusan Sanksi Pajak Berlaku, Bukan Pengampunan
Direktorat Jenderal Pajak mulai menerapkan pengurangan atau penghapusan sanksi administratif bagi wajib pajak yang memenuhi syarat tertentu hingga 2027.
 Redaksi iNarasikita·Senin, 26 Oktober 2026, 12.01 WITA·👁 0 orang membaca· 0 hari ini · 1x dibuka
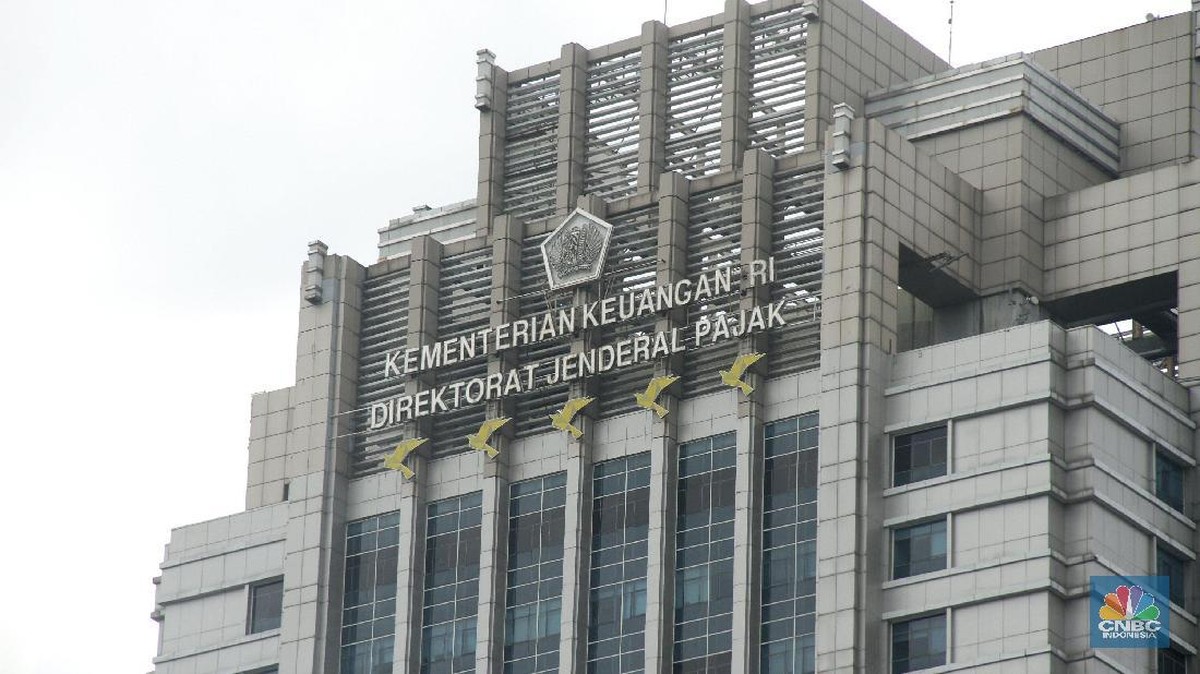 📷 CNBC Indonesia
Kendari, ıNarasikita - Direktorat Jenderal Pajak resmi meluncurkan kebijakan pengurangan atau penghapusan sanksi administratif pajak melalui Keputusan Dirjen Pajak Nomor KEP-239/PJ/2026, yang dikeluarkan pada 8 Oktober 2026. Kebijakan ini didasarkan pada Peraturan Menteri Keuangan Nomor 71 Tahun 2026, yang memberi kewenangan khusus kepada Dirjen Pajak untuk menentukan pengurangan atau penghapusan sanksi atas dokumen perpajakan yang sesuai kriteria. Program ini tidak termasuk pengampunan pajak, karena pokok pajak yang terutang tetap harus dibayar.
Fasilitas ini hanya berlaku pada sanksi administratif, bukan pada pokok kewajiban pajak. Dalam dokumen panduan resmi, ditegaskan bahwa kebijakan ini tidak mengubah kewajiban utang pajak, melainkan hanya menangani sanksi yang timbul akibat keterlambatan atau kelalaian administratif. Khusus untuk wajib pajak yang pernah mengikuti Program Pengungkapan Sukarela (PPS), terdapat pengecualian khusus terkait sanksi dari surat ketetapan pajak (SKP) hasil pemeriksaan atas harta yang belum atau kurang diungkapkan, dengan batas waktu penerbitan SKP hingga akhir 2027.
Tujuh kondisi khusus diatur dalam Diktum Kesatu Keputusan KEP-239 yang menjadi dasar pengajuan permohonan penghapusan sanksi. Antara lain, sanksi karena keterlambatan penyampaian SPT Tahunan PPh hingga tahun pajak 2025, atau SPT Masa hingga masa pajak September 2026 dengan status kurang bayar. Batas akhir penyampaian dan pembayaran untuk sebagian besar kondisi adalah 30 Juni 2027, dengan pengecualian untuk sanksi dari hasil pemeriksaan atas harta PPS yang berlaku hingga 31 Desember 2027.
Setiap permohonan harus memenuhi kriteria yang telah ditetapkan, termasuk jenis sanksi dan persentase pengurangan yang tercantum dalam lampiran keputusan. Wajib pajak harus memastikan bahwa surat terbit, pembayaran pokok pajak, dan penyetoran sebagian sanksi dilakukan sesuai batas waktu yang berlaku. Dengan demikian, kebijakan ini menjadi sarana perbaikan administrasi perpajakan tanpa mengubah kewajiban pokok, sekaligus mendorong kepatuhan melalui pendekatan konsultatif dan konsisten.
Komentar Pembaca (0)
Belum ada komentar. Jadilah yang pertama berkomentar.
Berita Terkait
Tito Karnavian Masuk Lima Menteri dengan Kinerja Terbaik Menurut Survei
Survei IPO menempatkan Menteri Dalam Negeri Tito Karnavian di posisi lima besar menteri dengan penilaian kinerja terbaik, setelah Amran Sulaiman, Agus Harimurti Yudhoyono, Zulkifli Hasan, dan Sugiono.
26 Oktober 2026
Mekanik Tangerang Kaget Dapat Tagihan Pajak McLaren Rp137 Juta
Seorang mekanik asal Tangerang terkejut digerebek petugas pajak karena tercatat sebagai pemilik McLaren yang menunggak pajak Rp137 juta, padahal tak memiliki kendaraan mewah tersebut.
26 Oktober 2026

BEI Konfirmasi Indonesia Tetap di Kategori Pasar Berkembang Sekunder
BEI menyatakan FTSE Russell mempertahankan posisi pasar modal Indonesia sebagai Secondary Emerging Market tanpa memasukkannya ke watchlist, sebagai pengakuan atas reformasi yang telah dilakukan.
26 Oktober 2026

Mobo, Robot Humanoid Pendamping Keluarga Hadir dengan Kemampuan Intelektual Canggih
AiMOGA meluncurkan Mobo, robot humanoid yang mampu menjalankan 16 tugas sekaligus dengan respons kurang dari 0,2 detik, dirancang untuk mendampingi keluarga lintas generasi.
26 Oktober 2026
Berita Lainnya
Ir. H. Andi Pangerang Umar Mantan Bupati Kolaka Meninggal Dunia di Usia 91 Tahun
Senin, 26 Oktober 2026, 13.11 WITA
UIN Kolaka Gelar Adu Kreativitas dalam Bulan Bahasa
Senin, 26 Oktober 2026, 13.06 WITA
18 Orang Diamankan dalam Gerebek Narkoba di Kampung Madani
Senin, 26 Oktober 2026, 12.26 WITA
Pramono Ajak Warga Dukung JRF 2026, Jakarta Semakin Diperhitungkan Global
Senin, 26 Oktober 2026, 12.26 WITA
Operasi Patuh Jaya 2026 Dimulai, Penindakan Wajib Direkam
Senin, 26 Oktober 2026, 12.26 WITA
Pria di Madiun Tewaskan Istri Siri dan Anaknya dengan Cara Sadis
Senin, 26 Oktober 2026, 12.25 WITA
PDIP dan Gerindra Soroti Dampak Putusan MK Soal Ijazah Wapres Gibran
Senin, 26 Oktober 2026, 12.25 WITA

Indonesia Kecam Serangan Teror di Gereja Yordania
Senin, 26 Oktober 2026, 12.25 WITA