Investor Lebih Pilih Obligasi Pendek, Tanda Kewaspadaan Global
Lelang surat utang pemerintah menunjukkan dominasi permintaan terhadap instrumen tenor pendek dan menengah, mencerminkan kehati-hatian global terhadap risiko jangka panjang.
 Redaksi iNarasikita·Rabu, 14 Oktober 2026, 21.06 WITA·👁 2 orang membaca· 0 hari ini · 32x dibuka
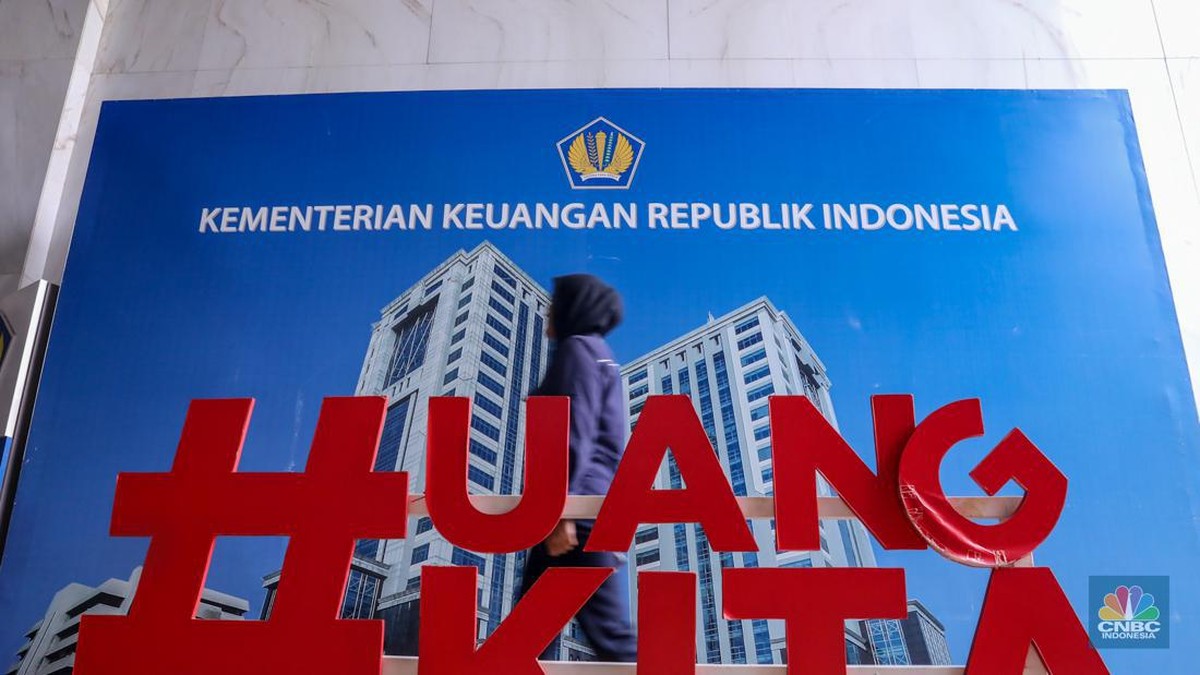 📷 CNBC Indonesia
Kendari, ıNarasikita - Hasil lelang Surat Berharga Negara (SBN) pada 13 Oktober 2026 mengungkapkan pola baru dalam preferensi investor, yang lebih mengarah pada instrumen bertenor pendek hingga menengah. Surat utang negara berjangka pendek seperti SPN01261114 mencatat rasio penawaran terhadap penawaran (bid to cover ratio) mencapai 4,8 kali, sementara SPN03270113 mencapai 3,54 kali. Di sektor tenor menengah, FR0110 dan FR0111 masing-masing mendapat respons sebesar 1,94 dan 2,08 kali, jauh di bawah rasio tenor pendek. Sementara itu, obligasi jangka panjang seperti FR0107 dan FR0105 hanya menerima penawaran sebesar 1,45 dan 1,15 kali, menunjukkan penurunan minat secara relatif.
Perbandingan dengan hasil lelang pada 21 Oktober 2025 menunjukkan pergeseran signifikan. Pada periode tersebut, tenor pendek seperti SPN01251122 hanya mencatat rasio 1,03 kali, sementara tenor menengah seperti FR0109 dan FR0106 justru mencapai 6,91 dan 7,26 kali. Bahkan, FR0102 dan FR0105 pada masa itu masih mampu menarik permintaan hingga 3,81 dan 3,91 kali. Perubahan ini menandai pergeseran sikap investor dari keterbukaan terhadap jangka panjang ke pendekatan yang lebih selektif dan berhati-hati.
Kepala Ekonom BCA David Sumual menjelaskan bahwa kecenderungan ini bukan spesifik Indonesia, melainkan tren global yang dipengaruhi oleh ketidakpastian ekonomi jangka menengah-panjang. Ia menyoroti gejolak geopolitik di Timur Tengah yang berdampak pada inflasi dan kebijakan suku bunga global, termasuk permintaan yang melemah untuk obligasi AS berjangka 30 tahun. Investor, menurutnya, memilih memperpendek durasi portofolio untuk menghindari risiko penurunan harga akibat kenaikan suku bunga dan fluktuasi nilai tukar.
Kepala Ekonom Permata Bank Josua Pardede menekankan bahwa peningkatan total penawaran hingga Rp64,86 triliun pada lelang terakhir—naik 51,3% dibandingkan bulan sebelumnya—menunjukkan bahwa minat terhadap SBN tetap kuat. Bahkan, permintaan untuk obligasi jatuh tempo 2032 dan 2037 meningkat signifikan. Namun, investor kini lebih selektif: imbal hasil jangka panjang yang hanya meningkat 6 basis poin dari FR0110 ke FR0111 tidak sebanding dengan risiko penurunan harga yang jauh lebih besar.
Menurut Josua, keputusan investasi didorong oleh keseimbangan antara imbal hasil, risiko, dan likuiditas. Obligasi 5–10 tahun lebih diminati karena menjadi acuan perdagangan dan lebih mudah diperjualbelikan. Ia menegaskan bahwa penurunan permintaan untuk tenor panjang bukan indikator kehilangan kepercayaan, melainkan respons terhadap ketidakpastian global dan domestik, termasuk tekanan nilai tukar rupiah, harga minyak di atas US$100 per barel, serta peringkat kredit yang diproyeksikan negatif. Meski begitu, kepemilikan SBN oleh investor asing justru meningkat Rp35 triliun sejak akhir 2025 hingga 12 Oktober 2026.
Tantangan bagi pemerintah bukanlah kehilangan kepercayaan, melainu mempertahankan kredibilitas fiskal dan memberikan imbal hasil yang kompetitif. Ia menyarankan agar pemerintah menjaga konsistensi pengendalian defisit, transparansi pembiayaan, serta penguatan penerimaan negara. Strategi penerbitan SBN harus fleksibel, memperhatikan keseimbangan jatuh tempo tanpa memaksakan jangka panjang berbiaya tinggi. Peningkatan peran asuransi dan dana pensiun sebagai investor jangka panjang, serta stabilisasi rupiah, menjadi kunci untuk mendorong kepercayaan jangka panjang.
Komentar Pembaca (0)
Belum ada komentar. Jadilah yang pertama berkomentar.
Berita Terkait
D-8 Dorong Perdamaian Melalui Diplomasi dan Kolaborasi Ekonomi
Sekjen D-8 tegaskan peran strategis negara anggota dalam menjaga stabilitas global dan memperkuat kerja sama ekonomi melalui transformasi hijau dan digital.
24 Oktober 2026
Monako Ungguli Dunia sebagai Tempat Tinggal Terbaik 2026
Monako meraih posisi teratas dalam indeks tempat tinggal terbaik dunia 2026 berdasarkan evaluasi lima aspek kunci, termasuk kualitas hidup dan keamanan.
24 Oktober 2026

Gajian Jadi Waktu Tepat, Transmart Gelar Diskon Besar-besaran
Transmart menggelar Full Day Sale pada 25 Oktober 2026 dengan diskon hingga 50% + 20% khusus pemegang kartu kredit Bank Mega, Mega Syariah, dan Mandiri.
24 Oktober 2026
Kipas Angin Lokal Dominan, Komponen Impor dari China
Di Glodok, Jakarta Barat, mayoritas kipas angin merek lokal dirakit dalam negeri, tetapi sebagian besar komponennya berasal dari China, didukung harga kompetitif dan kebutuhan industri.
24 Oktober 2026
Berita Lainnya

Madrasah Harus Jadi Ruang Belajar Inklusif dan Aman Digital
Sabtu, 24 Oktober 2026, 23.26 WITA

PLTS Terapung di Waduk Tembesi Capai 74 Persen Progres
Sabtu, 24 Oktober 2026, 23.25 WITA

OJK Sultra Dorong Inklusi Keuangan Lewat BIK 2026
Sabtu, 24 Oktober 2026, 23.25 WITA

Gubernur Kalteng Tanam Pohon di Lokasi Karhutla Tumbang Nusa
Sabtu, 24 Oktober 2026, 23.24 WITA

Menteri Tinjau Langsung BSPS di Jakarta Barat
Sabtu, 24 Oktober 2026, 23.24 WITA

Sulut Juara Umum Kejurnas Pacuan Kuda 2026
Sabtu, 24 Oktober 2026, 23.23 WITA

7 Kebiasaan Sederhana untuk Hidup Lebih Bahagia
Sabtu, 24 Oktober 2026, 23.21 WITA

Makan Sebelum dan Sesudah Olahraga, Kunci Optimalisasi Performa Tubuh
Sabtu, 24 Oktober 2026, 23.20 WITA