Reklasifikasi MSCI Picu Gejolak, Pasar Butuh Disiplin
Gejolak pasar akibat konsultasi MSCI terkait status Indonesia memicu penurunan IHSG hingga 45,3%, namun analis menekankan pentingnya tetap menjaga disiplin investasi dan membedakan sinyal dari kebisingan pasar.
 Redaksi iNarasikita·Rabu, 21 Oktober 2026, 23.01 WITA·👁 1 orang membaca· 0 hari ini · 22x dibuka
 📷 CNBC Indonesia
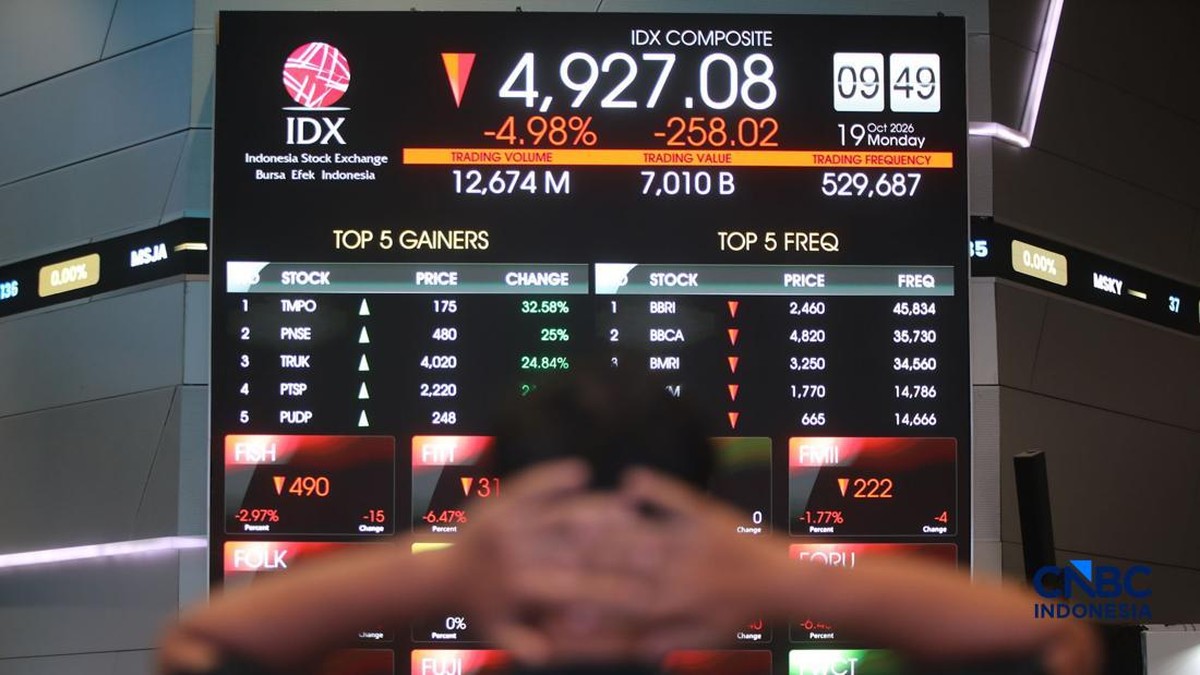
Kendari, ıNarasikita - Indeks harga saham gabungan (IHSG) mencatat penurunan tajam dalam tiga hari terakhir, menembus level terendah sepanjang tahun di angka 4.997 pada 19 Oktober 2026. Koreksi ini menandai penurunan sebesar 45,3% dari puncaknya di 9.135 pada Januari 2026, menandai siklus koreksi ke-8 dalam periode tersebut. Meski terjadi tekanan kuat, para analis menegaskan bahwa keputusan akhir mengenai status pasar Indonesia belum turun, melainkan masih dalam tahap konsultasi publik yang akan berlangsung hingga April 2027. Dalam masa itu, banyak faktor dapat berubah, termasuk kebijakan pemerintah dan kondisi pasar domestik.
Pemicu utama volatilitas adalah pengumuman MSCI pada 15 Oktober 2026 yang membuka konsultasi publik terkait kemungkinan reklasifikasi Indonesia dari Emerging Market ke Standalone Market. Namun, penting untuk memahami bahwa konsultasi bukan keputusan final. MSCI belum menetapkan tanggal implementasi, dan keputusan akhir baru akan diumumkan paling lambat Juni 2027. Dalam dokumen tersebut, MSCI menyatakan bahwa penurunan kelas akan dilanjutkan kecuali terdapat bukti perbaikan signifikan dalam transparansi kepemilikan saham, tata kelola pasar, dan keberadaan perdagangan terkoordinasi.
Dari 12 kasus sebelumnya yang melibatkan konsultasi MSCI sejak 2006, sepuluh di antaranya berujung pada penurunan kelas, baik ke Frontier Market maupun Standalone Market. Namun, dua negara—Peru dan Nigeria—berhasil mempertahankan statusnya setelah melakukan perbaikan terukur yang dapat diverifikasi. Dalam kasus Indonesia, pemicu utama bukan krisis ekonomi atau gejolak mata uang, melainkan masalah tata kelola dan transparansi pasar, yang berbeda dari konteks sebelumnya. Tekanan terbesar biasanya muncul sebelum keputusan akhir, bukan setelahnya, sehingga waktu ini menjadi momen untuk evaluasi, bukan panik.
Di tengah gejolak, fundamental pasar masih menunjukkan ketahanan. Laba emiten secara tahunan (TTM) tumbuh sekitar 7%, dengan sektor perbankan, telekomunikasi, dan konsumen belum menunjukkan tekanan pendapatan sistemik. Valuasi pasar kini berada di level yang jarang terjadi—LQ45 diperdagangkan di kisaran 8,9 kali laba ke depan, jauh di bawah rata-rata historis 15,4 kali. Meski demikian, tekanan terhadap likuiditas dan ekspektasi laba tetap menjadi faktor penekan harga. Analis menekankan bahwa penilaian harus mencakup bukan hanya laba dan valuasi, tetapi juga kualitas tata kelola dan arah proyeksi laba emiten.
Dalam kondisi ini, pemisahan antara sinyal dan noise menjadi kunci. Informasi yang tidak perlu diprioritaskan termasuk prediksi level IHSG tanpa dasar, klaim keluarnya investor secara massal, perbandingan langsung dengan negara lain yang kondisinya tidak sejalan, serta spekulasi kapan pasar mencapai titik terendah. Sinyal yang perlu dipantau meliputi arah proyeksi laba emiten, kemajuan reformasi tata kelola pasar, dan perkembangan konsultasi MSCI hingga April 2027. Keputusan akhir masih jauh, dan investor tetap harus berpegang pada proses investasi yang disiplin dan berbasis fundamental.
Komentar Pembaca (0)
Belum ada komentar. Jadilah yang pertama berkomentar.
Berita Terkait

Pezeshkian dan Putin Bahas Kerja Sama Ekonomi dan Geopolitik di Moskow
Presiden Iran Masoud Pezeshkian akan bertemu Presiden Rusia Vladimir Putin pada akhir Oktober di Moskow untuk membahas kerja sama ekonomi, energi, dan isu global tanpa penandatanganan dokumen.
24 Oktober 2026

AsetKu Perkuat Literasi Keuangan Digital di Jakarta
AsetKu hadir dalam Jakarta Financial Festival 2026 untuk tingkatkan pemahaman masyarakat terhadap layanan keuangan digital secara bijak dan inklusif.
24 Oktober 2026

Produk UMKM Ramah Lingkungan Siap Eksplorasi Pasar Global
Menteri Perindustrian optimistis produk fesyen dan kerajinan berbahan alami dari UMKM Indonesia mampu menembus pasar internasional berkat meningkatnya kesadaran global terhadap lingkungan dan kesehatan.
24 Oktober 2026
OJK Dorong Aktivitas Rekening Rp50 Ribu Agar Tak Jadi Dormant
OJK memperkuat edukasi dan pendampingan keuangan untuk memastikan rekening program Rp50 ribu tetap aktif, khususnya di kalangan pelajar dan masyarakat kelas menengah ke bawah.
24 Oktober 2026
Berita Lainnya

Operasi Narkoba Jayapura Gagalkan Peredaran Ganja dan Amankan Senjata Ilegal
Sabtu, 24 Oktober 2026, 17.55 WITA

Pemerintah Bangun 66 Hunian Tetap untuk Korban Bencana di Lhokseumawe
Sabtu, 24 Oktober 2026, 17.54 WITA

Pengadilan Niaga Batalkan Sanksi KPPU ke 97 Pinjol
Sabtu, 24 Oktober 2026, 17.54 WITA

Festival Jajanan Bango 2026 Dorong Pertumbuhan UMKM Kuliner
Sabtu, 24 Oktober 2026, 17.53 WITA

Nex Carlos Jajal Inovasi Kuliner Lokal di FJB 2026
Sabtu, 24 Oktober 2026, 17.53 WITA

Ekspor Kecap Indonesia Tembus 18,81 Juta Dolar AS hingga Agustus
Sabtu, 24 Oktober 2026, 17.53 WITA

Panas atau Dingin, Apakah Suhu Kopi Pengaruhi Kesehatan?
Sabtu, 24 Oktober 2026, 17.49 WITA
Empat Acara Besar Serentak Guncang GBK, Dinas Perhubungan Siapkan Langkah Antisipasi
Sabtu, 24 Oktober 2026, 17.39 WITA