Pindar Gunakan Data Telekomunikasi untuk Akses Kredit
Pembiayaan daring di Indonesia memanfaatkan data alternatif seperti nomor telepon aktif selama 10 tahun sebagai indikator kelayakan kredit, mendukung inklusi keuangan bagi masyarakat menengah ke bawah.
 Redaksi iNarasikita·Sabtu, 10 Oktober 2026, 12.19 WITA·👁 0 orang membaca· 0 hari ini · 1x dibuka
 📷 CNBC Indonesia
Kendari, ıNarasikita - Pemanfaatan data alternatif dalam penilaian kelayakan kredit kini menjadi fondasi utama bagi layanan pembiayaan daring di Indonesia. Berbeda dari perbankan konvensional yang mengandalkan skor kredit, platform pembiayaan digital kini mempertimbangkan aktivitas digital nasabah, termasuk riwayat penggunaan nomor telepon yang stabil selama minimal sepuluh tahun. Data tersebut dianggap mencerminkan keandalan dan konsistensi pengguna dalam memenuhi kewajiban keuangan.
Ketua Bidang Hubungan Masyarakat Asosiasi Fintech Pendanaan Bersama Indonesia menegaskan bahwa keberadaan platform pembiayaan daring tidak berarti tanpa mekanisme penilaian. Sebaliknya, sistem ini dirancang untuk memberikan akses kredit kepada lapisan masyarakat yang sebelumnya sulit dijangkau oleh institusi keuangan tradisional. “Satu nomor HP yang aktif selama 10 tahun menunjukkan kesinambungan dan kredibilitas. Jika nomor tersebut masih aktif tanpa ada tekanan dari penagih utang, itu menjadi indikator positif,” ujar dia dalam acara di Jakarta.
Pertumbuhan pembiayaan daring terus menguat, dengan outstanding mencapai Rp94,85 triliun pada November 2025, tumbuh 25,45% dari tahun sebelumnya. Meski begitu, jumlah tersebut masih jauh dari kebutuhan pembiayaan nasional yang diperkirakan mencapai Rp2.650 triliun. Dari total itu, lembaga keuangan konvensional hanya mampu menyerap sekitar Rp1.000 triliun, sehingga terjadi celah pembiayaan sebesar Rp1.650 triliun hingga akhir 2025. Proyeksi lebih tinggi menyebutkan kebutuhan pembiayaan UMKM bisa menembus Rp4.300 triliun pada 2026, dengan credit gap mencapai Rp2.400 triliun.
Tujuan utama dari pendekatan ini adalah menciptakan inklusi keuangan yang lebih luas, di mana akses kredit tidak terbatas pada kelas menengah dan atas. Dengan memanfaatkan data digital yang sudah dimiliki oleh masyarakat, terutama di kalangan usaha mikro dan kecil, pembiayaan daring mampu menjangkau lapisan yang selama ini terabaikan. Pendekatan ini tidak hanya memperluas akses, tetapi juga mendorong pertumbuhan ekonomi inklusif di tingkat bawah.
Komentar Pembaca (0)
Belum ada komentar. Jadilah yang pertama berkomentar.
Berita Terkait
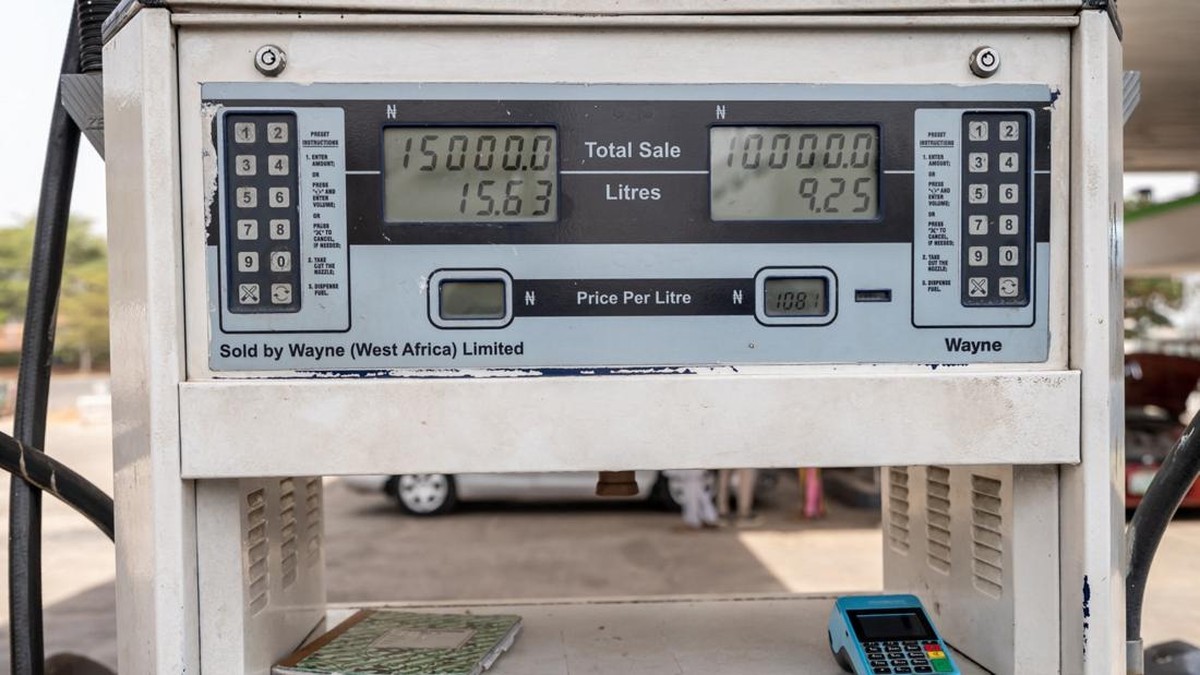
Diskon Bensin Sementara untuk Pengangkut Umum
Pemerintah Nigeria hadirkan diskon bensin 30 hari bagi operator transportasi umum untuk kurangi beban rumah tangga dan bisnis menjelang pemilu.
10 Oktober 2026
Empat Marketplace Mulai Pungut Pajak 1 November 2026
Empat platform e-commerce resmi mulai memungut PPh 0,5% dari omzet pedagang online per 1 November 2026, setelah masa penundaan berakhir.
10 Oktober 2026

OJK Tekankan Keamanan Pinjaman Daring untuk Generasi Muda
OJK menekankan perlunya peningkatan kehati-hatian dan manajemen risiko di sektor pinjaman daring guna melindungi konsumen muda dan mencegah praktik berisiko.
10 Oktober 2026
Investor Global Perluas Lumbung Modal di Manajemen Aset RI
Minat investor asing terhadap sektor pengelolaan aset dan kekayaan di Indonesia terus meningkat, didorong pertumbuhan pasar dan potensi ekspansi bisnis meski IHSG turun hampir 30% sepanjang 2026.
10 Oktober 2026
Berita Lainnya
Menteri Ara dan Bahlil Bahas Perumahan Ramah Energi Bersih
Sabtu, 10 Oktober 2026, 12.22 WITA
Perkuat Harmonisasi Regulasi, Kemendagri Dorong Pendekatan Preventif
Sabtu, 10 Oktober 2026, 12.22 WITA
Pemerintah Siapkan Hunian Berbasis Energi Bersih di Pusat Industri
Sabtu, 10 Oktober 2026, 12.22 WITA
Trump Tindak ICC Usai Mantan Hakimnya Dapat Nobel
Sabtu, 10 Oktober 2026, 12.21 WITA
Evakuasi Medis ABK Korban Penyanderaan Perompak Dilakukan di Bogor
Sabtu, 10 Oktober 2026, 12.20 WITA

Menteri Era Soekarno Dihukum Mati karena Korupsi Skandal Raksasa
Sabtu, 10 Oktober 2026, 12.20 WITA

MKNT Rombak Bisnis, Fokus ke Baja dan Udang
Sabtu, 10 Oktober 2026, 12.19 WITA

Bank Mandiri Perkuat Akses Emas Digital dengan Lisensi OJK
Sabtu, 10 Oktober 2026, 12.19 WITA