Aturan Keberatan Pajak Diperbarui, Ini Perubahan Kunci
Pemerintah resmi keluarkan peraturan baru yang memperjelas tata cara keberatan, pengurangan, dan penghapusan sanksi pajak, termasuk mekanisme permintaan data dan pemutihan sementara.
 Redaksi iNarasikita·Selasa, 6 Oktober 2026, 12.23 WITA·👁 0 orang membaca· 0 hari ini · 1x dibuka
 📷 CNBC Indonesia
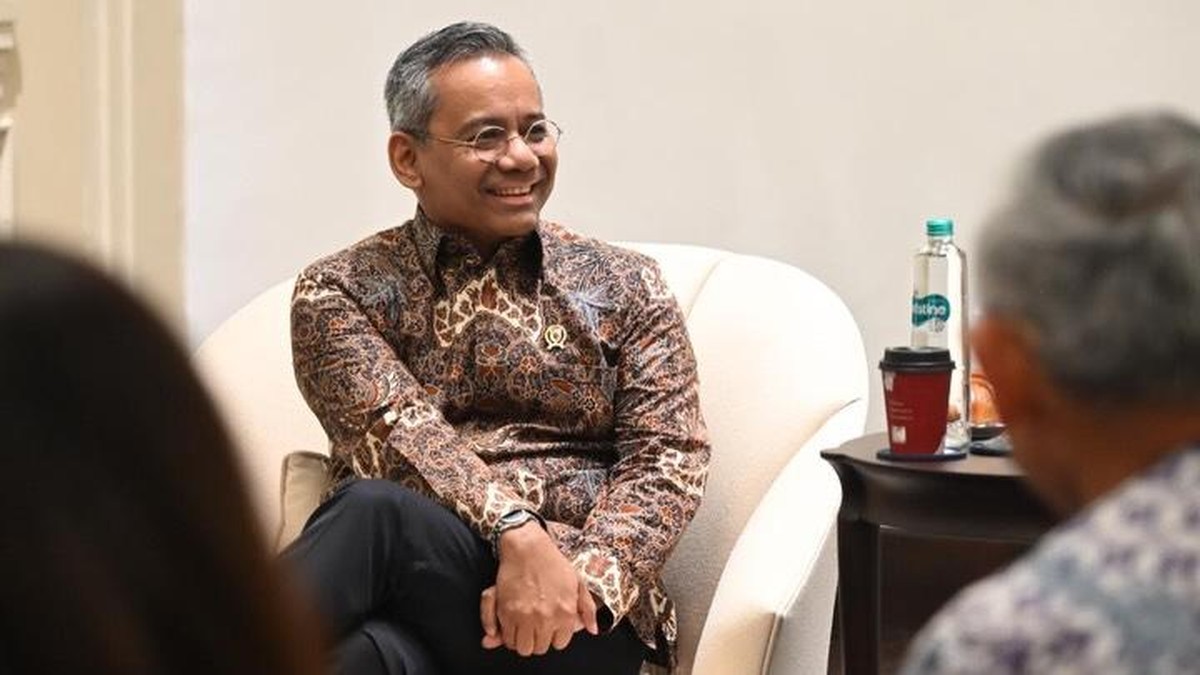
Kendari, ıNarasikita - Menteri Keuangan Suahasil Nazara telah menetapkan Peraturan Menteri Keuangan Nomor 71 Tahun 2026 sebagai perubahan atas PMK 118 Tahun 2024. Peraturan ini mengatur prosedur administratif terkait pembetulan, keberatan, pengurangan, penghapusan, serta pembatalan dalam bidang perpajakan. Tujuannya adalah meningkatkan kepastian hukum dan efisiensi proses penyelesaian sengketa pajak, sekaligus memperkuat kewenangan Direktorat Jenderal Pajak dalam penelitian.
Salah satu poin utama dalam aturan baru adalah penambahan kewenangan DJP untuk meminta informasi dari Wajib Pajak, termasuk buku, catatan, data, dan dokumen pendukung lainnya. Jika Wajib Pajak tidak memenuhi permintaan dalam jangka waktu yang ditentukan, DJP dapat mengirimkan surat permintaan kedua atau melakukan peninjauan langsung ke lokasi usaha atau objek pajak. Kewenangan ini diberikan untuk mendukung proses identifikasi, pengumpulan bukti, dan penilaian kebenaran kewajiban perpajakan.
Aturan baru juga menegaskan batas waktu penanganan surat tanggapan hasil penelitian keberatan. Jika Wajib Pajak tidak hadir dalam undangan, surat balasan harus dikirim paling lambat 10 hari kerja sejak surat pemberitahuan hadir dikirim. Hal ini bertujuan menghindari penundaan yang tidak perlu dalam proses keberatan dan mempercepat penyelesaian sengketa. Selain itu, diperkenalkan pasal baru, yakni Pasal 21A, yang secara eksplisit mengatur jenis-jenis sanksi dan denda Pajak Bumi dan Bangunan (PBB) yang dapat dikurangi atau dihapuskan, dengan pengecualian untuk sanksi terkait pasal tertentu dalam Undang-Undang Ketentuan Umum Perpajakan (UU KUP).
Dalam Pasal 23, disyaratkan bahwa pembayaran yang telah dilakukan harus diprioritaskan untuk melunasi pokok pajak terlebih dahulu sebelum digunakan untuk menutupi sanksi atau denda. Permohonan pengurangan atau penghapusan sanksi harus disampaikan secara tertulis kepada Direktur Jenderal Pajak melalui dokumen resmi seperti SKP, STP, atau surat tagihan. Sementara itu, Pasal 27A memungkinkan DJP memberikan pengurangan atau penghapusan sanksi secara sementara untuk permohonan yang diajukan paling lambat dua tahun sejak peraturan berlaku, sebagai bagian dari upaya mendorong pertumbuhan ekonomi.
Perubahan juga terjadi pada Pasal 32, yang mengatur syarat pengajuan permohonan pengurangan atau pembatalan SKP yang keliru. Aturan ini memperjelas batasan antar jenis permohonan agar tidak terjadi tumpang tindih dalam proses administrasi. Selain itu, lampiran C dalam PMK ini sepenuhnya diperbarui, mencakup format formulir permohonan, contoh perhitungan, serta mekanisme pengurangan dan penghapusan sanksi yang telah disesuaikan dengan ketentuan terbaru.
Komentar Pembaca (0)
Belum ada komentar. Jadilah yang pertama berkomentar.
Berita Terkait

TBPKP Bukan STNK, Ini Fungsi dan Isi Dokumen Penting di Belakang STNK
TBPKP adalah bukti pelunasan pajak kendaraan yang berbeda dari STNK, berlaku satu tahun dan harus disimpan bersama dokumen utama.
6 Oktober 2026

Bank Dunia Naikkan Proyeksi Pertumbuhan Ekonomi Indonesia Jadi 5,2%
Proyeksi pertumbuhan ekonomi Indonesia 2026 dinaikkan Bank Dunia menjadi 5,2%, lebih tinggi dari estimasi sebelumnya dan unggul atas rata-rata kawasan Asia Timur dan Pasifik.
6 Oktober 2026

Pertumbuhan Ekonomi EAP Diproyeksikan 4,5% di 2026, Didorong AI dan Produksi Teknologi
Proyeksi Bank Dunia menunjukkan ekonomi Asia Timur dan Pasifik tumbuh 4,5% pada 2026, didorong adopsi teknologi AI dan ekspor barang berteknologi tinggi.
6 Oktober 2026
Pengalihan Utang KCIC ke Kemenkeu Terus Berjalan
Proses pengalihan kewajiban fiskal proyek kereta cepat Whoosh ke Kementerian Keuangan terus berlangsung, dengan fokus utama pada kelancaran operasional tanpa beban berat bagi anggaran negara.
6 Oktober 2026
Berita Lainnya
Honda Uji Coba Pengisian Listrik Mobil Saat Melaju di Jalan Tol
Selasa, 6 Oktober 2026, 12.29 WITA
Anthropic Gagal Lobi Vatikan Soal Kesadaran AI
Selasa, 6 Oktober 2026, 12.23 WITA
Mogok Nasional 24 Jam Didesain untuk Keadilan Perumahan dan Upah
Selasa, 6 Oktober 2026, 12.23 WITA
Asia Timur dan Pasifik Hadapi Tantangan Pertumbuhan 2026
Selasa, 6 Oktober 2026, 12.22 WITA
Puan Sahkan UU Perlindungan Ketenagakerjaan
Selasa, 6 Oktober 2026, 12.22 WITA
Menkeu Tekankan Peran Bea Cukai Jaga Ekonomi dan Penerimaan Negara
Selasa, 6 Oktober 2026, 12.21 WITA
Rupiah Menguat Tipis di Pembukaan, Dolar AS Terkoreksi ke Rp17.875
Selasa, 6 Oktober 2026, 12.21 WITA

BEI Pantau Ketat Tiga Saham Akibat Kenaikan Tak Wajar
Selasa, 6 Oktober 2026, 12.21 WITA